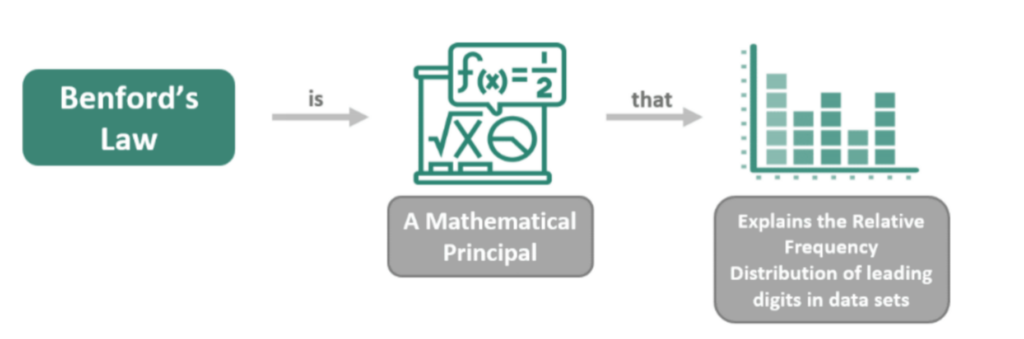
Định luật Benford (tiếng Anh: Benford’s Law), hay còn gọi là định luật chữ số đầu tiên, là một hiện tượng toán học thú vị mô tả phân bố xác suất của chữ số đầu tiên trong nhiều tập dữ liệu tự nhiên. Cùng FPT Polytechnic TP HCM tìm hiểu về hiện tượng này trong bài viết dưới đây.

Nội dung của định luật Benford
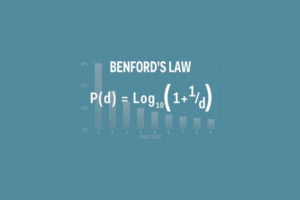
Theo định luật này, chữ số đầu tiên của các số trong nhiều tập dữ liệu thực tế không phân bố đều. Cụ thể, chữ số 1 xuất hiện thường xuyên hơn các chữ số khác, còn chữ số 9 xuất hiện ít nhất.
Công thức xác suất chữ số đầu tiên là:
| Chữ số đầu tiên (d) | Xác suất xuất hiện P(d) | Xấp xỉ (%) |
| 1 | log₁₀(2) ≈ 0.301 | 30.1% |
| 2 | log₁₀(1.5) ≈ 0.176 | 17.6% |
| 3 | 0.125 | 12.5% |
| 4 | 0.097 | 9.7% |
| 5 | 0.079 | 7.9% |
| 6 | 0.067 | 6.7% |
| 7 | 0.058 | 5.8% |
| 8 | 0.051 | 5.1% |
| 9 | 0.046 | 4.6% |
Ví dụ thực tế
Định luật Benford xuất hiện trong nhiều tập dữ liệu “tự nhiên”, như:
- Dữ liệu tài chính (doanh thu, chi phí, thuế)
- Dữ liệu dân số, diện tích, chiều cao, trọng lượng
- Số đo trong vật lý, thiên văn, địa lý
- Dữ liệu thống kê của quốc gia (GDP, điện năng tiêu thụ, v.v.)
Ví dụ: Nếu bạn lấy hàng ngàn con số doanh thu của các công ty, khoảng 30% số đó sẽ bắt đầu bằng chữ số 1, 17% bằng 2, và chỉ 5% bắt đầu bằng 9.
Ứng dụng của định luật Benford
- Phát hiện gian lận tài chính / kế toán:
Nếu dữ liệu tài chính không tuân theo định luật Benford, có thể ai đó đã chỉnh sửa hoặc làm giả số liệu. - Phát hiện gian lận trong bầu cử:
Một số nghiên cứu kiểm tra kết quả bầu cử dựa trên phân bố chữ số. - Kiểm tra chất lượng dữ liệu:
Dùng để phát hiện lỗi nhập dữ liệu hoặc sai sót trong cơ sở dữ liệu lớn.
Tại sao lại có hiện tượng này?
Vì nhiều đại lượng trong tự nhiên tăng theo cấp số nhân hoặc logarit (ví dụ: tăng trưởng dân số, lãi kép, số đo vật lý), nên khi lấy mẫu dữ liệu theo quy mô rộng, các giá trị nhỏ (bắt đầu bằng 1, 2) xuất hiện thường xuyên hơn.
Tóm tắt dễ hiểu
| Điểm chính | Giải thích ngắn |
| Tên | Định luật Benford (chữ số đầu tiên) |
| Người phát hiện | Simon Newcomb (1881), phổ biến bởi Frank Benford (1938) |
| Ý nghĩa | Chữ số 1 xuất hiện nhiều hơn chữ số 9 trong dữ liệu tự nhiên |
| Ứng dụng | Phát hiện gian lận tài chính, kiểm tra dữ liệu |
Ví dụ “ngoài đời thật” của Benford
Vụ ENRON (2001) – Phát hiện gian lận tài chính
- Trong scandal tài chính Enron nổi tiếng thế giới các nhà phân tích tài chính (forensic accountants) đã kiểm tra báo cáo doanh thu của Enron.
- Khi áp dụng Benford’s Law, họ phát hiện phân bố chữ số đầu tiên lệch bất thường, đặc biệt ở các khoản doanh thu được “làm đẹp”.
- Đây là một trong các trường hợp kinh điển, nơi dữ liệu thật được dùng để chứng minh Benford rất hữu ích trong kiểm toán gian lận.
Tìm hiểu thêm 1 số vụ khác:
- Vụ ENRON – kiểm toán phát hiện số liệu giả.
- IRS Hoa Kỳ – dùng để phát hiện gian lận thuế hằng năm.
- Kiểm toán bầu cử – phát hiện bất thường trong phiếu bầu.
- Khủng hoảng nợ Hy Lạp – phát hiện báo cáo tài chính không tự nhiên.
- Kiểm toán các tổ chức phi lợi nhuận (Red Cross, UNICEF…).
- Dữ liệu dân số quốc gia – Liên Hợp Quốc xác minh tính hợp lệ.
- Thị trường chứng khoán – dữ liệu giao dịch tuân theo Benford.
Giới hạn của định luật?
Dù có phạm vi ứng dụng rộng, định luật Benford không áp dụng cho mọi loại dữ liệu. Những tập dữ liệu chịu sự can thiệp mạnh của con người, chẳng hạn như giá bán mang tính “định giá tâm lý” (9.99, 19.99…), không tuân theo phân bố tự nhiên của Benford. Tuy nhiên, cần lưu ý rằng định luật chỉ xét chữ số đầu tiên, nên các mức giá như 19.99 hay 29.99 vẫn bắt đầu bằng 1 hoặc 2.
Tương tự, các dữ liệu có phạm vi giá trị hẹp hoặc được quyết định chủ quan, như điểm số sinh viên trong một thang điểm cố định, cũng không phù hợp để áp dụng Benford’s Law.