Trong bối cảnh kinh tế toàn cầu chuyển mạnh sang mô hình tăng trưởng xanh, ESG không còn là một khái niệm xa lạ dành riêng cho các tập đoàn đa quốc gia hay doanh nghiệp niêm yết. ESG — bao gồm môi trường, xã hội và quản trị — đang trở thành một phần trực tiếp của năng lực cạnh tranh, đặc biệt đối với các doanh nghiệp sản xuất, logistics và xuất khẩu.
Nếu như trước đây doanh nghiệp chủ yếu cạnh tranh bằng giá thành, chất lượng và tiến độ giao hàng, thì hiện nay thị trường quốc tế đang đặt thêm một câu hỏi mới: doanh nghiệp có minh bạch về phát thải, có quản trị carbon và có chiến lược phát triển bền vững hay không. Chính sự thay đổi này đang buộc doanh nghiệp Việt Nam phải nhìn lại cách thức vận hành của mình, bởi quản trị phát thải khí nhà kính không còn là hoạt động phụ trợ, mà đã trở thành “giấy thông hành” để tham gia sâu hơn vào chuỗi cung ứng toàn cầu.
Sự thay đổi của chuỗi cung ứng toàn cầu không diễn ra trong một sớm một chiều. Trong nhiều thập niên, các nhà mua hàng quốc tế ưu tiên những nhà cung cấp có năng lực sản xuất ổn định, chi phí cạnh tranh và khả năng giao hàng đúng hạn. Tuy nhiên, dưới tác động của biến đổi khí hậu, cam kết Net Zero, các quy định về carbon và áp lực từ nhà đầu tư, tiêu chí lựa chọn nhà cung cấp đã mở rộng đáng kể. Ngày nay, doanh nghiệp không chỉ cần chứng minh sản phẩm đạt chuẩn kỹ thuật mà còn phải chứng minh được dấu vết carbon, khả năng truy xuất nguồn gốc, báo cáo ESG và mức độ tuân thủ các tiêu chuẩn môi trường. Điều này cho thấy chuỗi cung ứng đang chuyển từ mô hình tối ưu chi phí đơn thuần sang mô hình tối ưu đồng thời chi phí, rủi ro và phát thải. Với doanh nghiệp Việt Nam, đặc biệt là nhóm doanh nghiệp xuất khẩu, đây là áp lực rất thực tế: nếu không có dữ liệu phát thải và hệ thống ESG đủ tin cậy, doanh nghiệp có nguy cơ mất đơn hàng, bị loại khỏi danh sách nhà cung cấp hoặc phải chịu chi phí tuân thủ ngày càng cao.
Điểm đáng chú ý là ESG không nên được hiểu như một bộ hồ sơ đẹp để trình bày với đối tác. Về bản chất, ESG là một hệ thống quản trị. Trụ cột môi trường phản ánh cách doanh nghiệp sử dụng năng lượng, nguyên liệu, nước và kiểm soát phát thải. Trụ cột xã hội liên quan đến người lao động, khách hàng, cộng đồng và trách nhiệm trong chuỗi cung ứng. Trụ cột quản trị đánh giá tính minh bạch, kiểm soát rủi ro, trách nhiệm giải trình và chất lượng điều hành. Ba yếu tố này gắn chặt với nhau. Một doanh nghiệp không thể có báo cáo môi trường đáng tin cậy nếu dữ liệu nội bộ phân tán, trách nhiệm không rõ ràng và ban lãnh đạo chưa thực sự cam kết. Vì vậy, ESG không phải việc riêng của phòng môi trường hay phòng pháp chế, mà là một chương trình chuyển đổi quản trị trên phạm vi toàn doanh nghiệp.
Từ góc nhìn phát thải, thách thức còn phức tạp hơn bởi khí nhà kính không chỉ phát sinh trong phạm vi nhà máy. Phát thải xuất hiện ở nhiều mắt xích của chuỗi giá trị: từ nhà cung cấp nguyên liệu, vận tải, kho bãi, sản xuất, phân phối cho đến quá trình sử dụng sản phẩm của khách hàng. Với ngành logistics, phát thải gắn trực tiếp với nhiên liệu vận tải, hiệu suất khai thác phương tiện, tối ưu tuyến đường, vận hành kho và khả năng phối hợp dữ liệu giữa các bên. Điều này khiến quản trị carbon trong logistics trở thành một bài toán vừa kỹ thuật, vừa quản trị, vừa kinh tế. Doanh nghiệp không chỉ cần biết mình phát thải bao nhiêu, mà còn phải hiểu phát thải nằm ở đâu, bộ phận nào chịu trách nhiệm, dữ liệu nào cần thu thập và hành động giảm phát thải nào tạo ra giá trị kinh doanh rõ nhất. Các tài liệu về triển khai kiểm kê khí nhà kính trong doanh nghiệp logistics cũng nhấn mạnh rằng phát thải hiện diện trên toàn bộ chuỗi cung ứng, không chỉ ở khâu sản xuất nội bộ.
Tuy vậy, thực tế triển khai tại nhiều doanh nghiệp Việt Nam cho thấy rào cản lớn nhất không nằm ở việc thiếu công cụ tính toán. Nhiều doanh nghiệp đã có phần mềm, đã từng thuê tư vấn hoặc đã lập báo cáo phát thải, nhưng sau một thời gian hệ thống không được duy trì hiệu quả. Nguyên nhân phổ biến là dữ liệu phân tán giữa các phòng ban, thiếu đầu mối phụ trách, thiếu KPI, thiếu sự phối hợp giữa logistics, sản xuất, mua hàng, tài chính, công nghệ thông tin và bộ phận ESG. Nói cách khác, doanh nghiệp không thất bại vì không biết công thức tính phát thải, mà thất bại vì chưa có mô hình tổ chức để biến việc kiểm kê thành một quy trình quản trị thường xuyên. Đây là điểm rất quan trọng: kiểm kê khí nhà kính không phải là đích đến, mà là điểm khởi đầu của quản trị carbon.
Nếu chỉ dừng ở báo cáo, doanh nghiệp có thể đáp ứng yêu cầu ngắn hạn; nhưng nếu biết dùng dữ liệu phát thải để tối ưu năng lượng, giảm nhiên liệu, cải thiện vận hành và nâng cao năng lực đấu thầu, doanh nghiệp mới thực sự chuyển hóa ESG thành lợi thế cạnh tranh. Chính tại điểm giao giữa yêu cầu tuân thủ và nhu cầu quản trị đó, chuyển đổi số bắt đầu đóng vai trò then chốt. Cách làm thủ công dựa vào bảng tính rời rạc, email nội bộ và tư vấn bên ngoài có thể phù hợp khi doanh nghiệp chỉ cần báo cáo theo từng kỳ. Nhưng khi yêu cầu dữ liệu ngày càng thường xuyên, phạm vi phát thải mở rộng sang Scope 1, Scope 2 và Scope 3, còn nhà mua hàng yêu cầu khả năng kiểm chứng cao hơn, doanh nghiệp cần một hệ thống số hóa dữ liệu phát thải. Những nền tảng như Lead On GHG được giới thiệu với quy trình ba bước: kết nối dữ liệu từ API, ERP, Excel hoặc nhập thủ công; tự động tính toán phát thải; sau đó hiển thị dashboard và tạo báo cáo theo chuẩn quốc tế.
Cách tiếp cận này cho thấy xu hướng mới của thị trường: doanh nghiệp cần sở hữu dữ liệu phát thải của chính mình, thay vì phụ thuộc hoàn toàn vào các đợt tư vấn bên ngoài. Tuy nhiên, công nghệ chỉ có ý nghĩa khi nó được đặt trong một kiến trúc quản trị phù hợp. Một phần mềm kiểm kê khí nhà kính dù hiện đại đến đâu cũng không thể thay thế cam kết của lãnh đạo, cơ chế phân quyền, quy trình chuẩn hóa dữ liệu và trách nhiệm phối hợp liên phòng ban. Điều doanh nghiệp cần không phải là “mua ESG”, mà là xây dựng năng lực ESG. Năng lực đó bao gồm khả năng đo lường, báo cáo, kiểm chứng, cải tiến và tích hợp dữ liệu phát thải vào quyết định kinh doanh. Khi dữ liệu carbon được quản trị tốt, doanh nghiệp có thể nhận diện khu vực tiêu thụ năng lượng lớn nhất, phát hiện điểm nghẽn trong vận tải, đánh giá hiệu quả nhà cung cấp, tối ưu vận hành kho và xây dựng kế hoạch giảm phát thải có cơ sở. Khi đó, ESG không còn là chi phí tuân thủ mà trở thành công cụ quản trị hiệu quả.
Một ví dụ dễ thấy là trong doanh nghiệp logistics sở hữu đội xe lớn. Nếu trước đây doanh nghiệp chỉ theo dõi chi phí nhiên liệu ở mức tổng hợp, thì sau khi chuẩn hóa dữ liệu, đơn vị có thể biết xe nào tiêu thụ nhiên liệu bất thường, tuyến nào phát sinh chi phí cao, tài xế nào cần đào tạo lại, điểm giao nhận nào gây lãng phí thời gian chờ và hoạt động nào tạo ra lượng phát thải lớn nhất. Khi tối ưu được những yếu tố này, doanh nghiệp không chỉ giảm phát thải CO₂ mà còn giảm chi phí vận hành. Một hành động quản trị tạo ra đồng thời ba kết quả: tiết kiệm chi phí, tăng hiệu quả khai thác và nâng cao điểm số ESG. Đây là lý do quản trị phát thải ngày càng được xem là lợi thế cạnh tranh, chứ không chỉ là nghĩa vụ báo cáo. Ở cấp độ thị trường, áp lực đối với doanh nghiệp Việt Nam sẽ tiếp tục tăng.
Các doanh nghiệp xuất khẩu vào những thị trường như EU, Úc, Nhật Bản, Hàn Quốc hoặc Bắc Mỹ đang đối mặt với nhiều yêu cầu mới về tiêu chuẩn kỹ thuật, an toàn sản phẩm, môi trường, hiệu suất năng lượng và trách nhiệm chuỗi cung ứng. Với riêng thị trường Úc, tài liệu của Comtest Group cho thấy nhà nhập khẩu ngày càng ưu tiên nhà cung cấp minh bạch ESG, chuỗi cung ứng phát thải thấp và sản phẩm tiết kiệm năng lượng; đồng thời các doanh nghiệp trong lĩnh vực điện, điện tử, viễn thông còn phải đáp ứng yêu cầu về an toàn điện, nhiễu điện từ, RF testing, cybersecurity và dữ liệu ESG trong toàn chuỗi cung ứng. Điều này cho thấy ESG đang hội tụ với các tiêu chuẩn kỹ thuật và thương mại, tạo thành một bộ lọc mới đối với doanh nghiệp xuất khẩu.
Dù vậy, không nên chỉ nhìn ESG như một áp lực. Với Việt Nam, đây cũng là cơ hội để tái định vị năng lực cạnh tranh. Trong quá khứ, lợi thế của doanh nghiệp Việt Nam thường gắn với chi phí lao động, khả năng gia công và tốc độ đáp ứng đơn hàng. Nhưng trong nền kinh tế carbon thấp, lợi thế mới sẽ thuộc về những doanh nghiệp có khả năng chứng minh sản xuất sạch hơn, dữ liệu minh bạch hơn, chuỗi cung ứng đáng tin cậy hơn và chiến lược phát triển bền vững rõ ràng hơn. Các nhà mua hàng quốc tế đang tìm kiếm nhà cung cấp có năng lực tuân thủ cao, nhà máy phát thải thấp, đối tác có chiến lược ESG và dữ liệu truy xuất nguồn gốc minh bạch. Đây là cơ hội để doanh nghiệp Việt Nam không chỉ giữ đơn hàng hiện tại mà còn bước lên vị trí nhà cung cấp chiến lược trong các chuỗi cung ứng xanh.
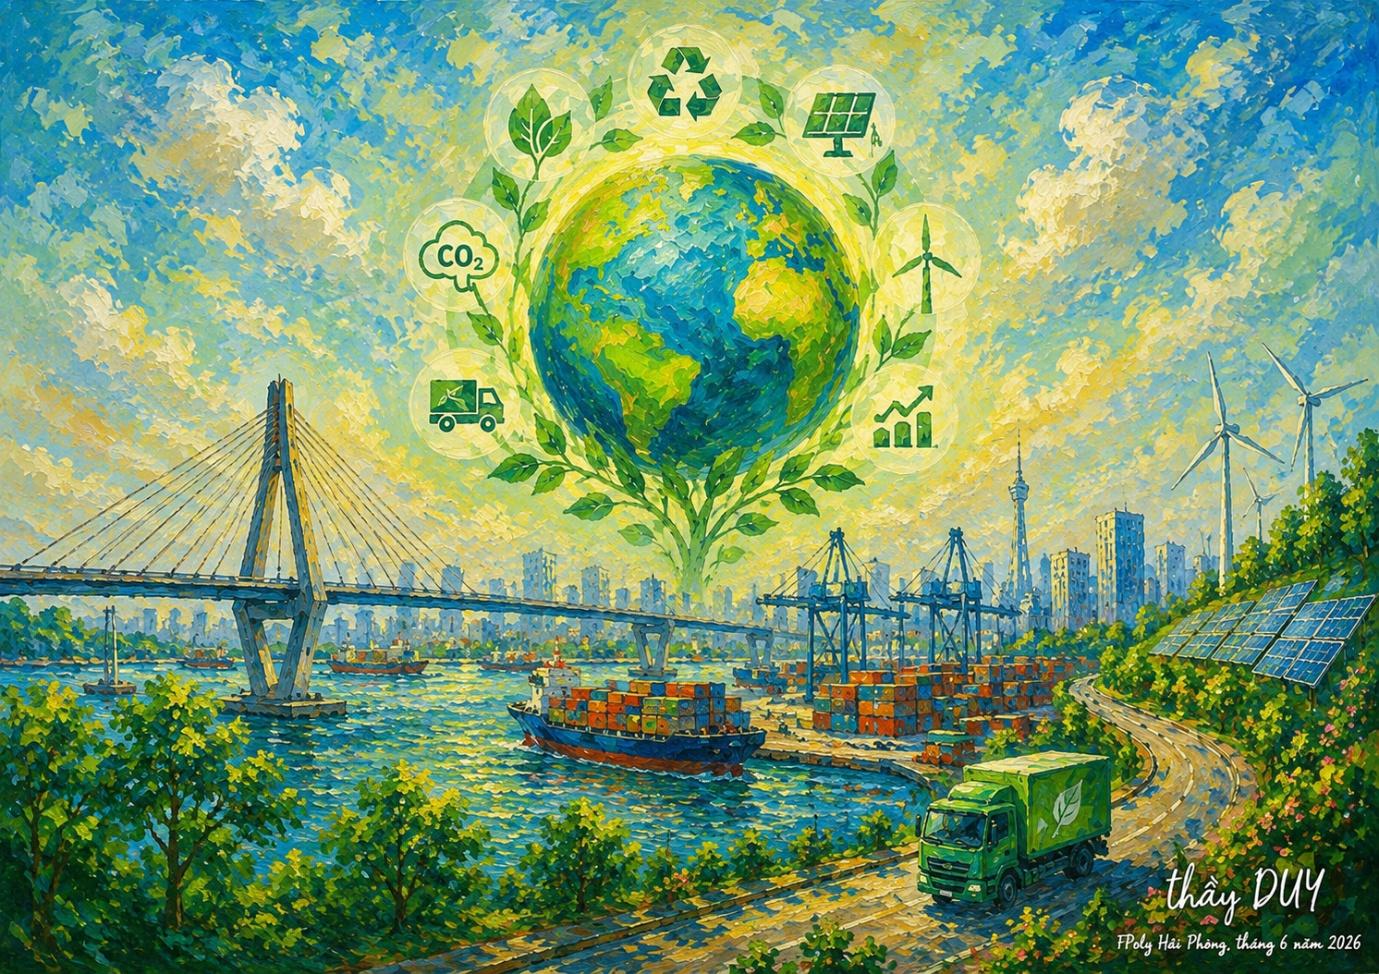
Vấn đề đặt ra là doanh nghiệp nên bắt đầu từ đâu. Một lộ trình thực tế không nên bắt đầu bằng những khẩu hiệu lớn về Net Zero, mà bằng việc đánh giá hiện trạng dữ liệu và nguồn phát thải. Doanh nghiệp cần xác định rõ Scope 1, Scope 2 và từng bước tiếp cận Scope 3; rà soát mức độ tuân thủ hiện hành; xây dựng quy trình thu thập dữ liệu; phân công trách nhiệm giữa các phòng ban; đào tạo nhân sự; sau đó mới tiến tới các chứng nhận, báo cáo ESG nâng cao và tích hợp dữ liệu vào quản trị chuỗi cung ứng. Cách tiếp cận tuần tự này giúp doanh nghiệp tránh tình trạng làm ESG theo phong trào, có báo cáo nhưng không có năng lực vận hành thực chất. Tài liệu của Comtest Group cũng đề xuất lộ trình gồm đánh giá hiện trạng, xây dựng hệ thống ESG, chứng nhận quốc tế và tích hợp vào chuỗi cung ứng bền vững. Nhìn rộng hơn, ESG đang làm thay đổi bản chất của năng lực cạnh tranh. Trong thế kỷ XX, doanh nghiệp mạnh là doanh nghiệp có năng lực sản xuất lớn, kiểm soát chi phí tốt và mở rộng thị trường nhanh. Trong thế kỷ XXI, những năng lực đó vẫn cần thiết, nhưng chưa đủ.
Doanh nghiệp còn phải chứng minh được khả năng thích ứng với rủi ro khí hậu, minh bạch dữ liệu, quản trị chuỗi cung ứng có trách nhiệm và giảm phát thải theo lộ trình đáng tin cậy. Nói cách khác, thị trường không chỉ đánh giá doanh nghiệp qua sản phẩm cuối cùng, mà còn đánh giá toàn bộ quá trình tạo ra sản phẩm đó. Từ góc độ chính sách và quản trị quốc gia, xu hướng này cũng đặt ra yêu cầu mới đối với hệ sinh thái hỗ trợ doanh nghiệp. Doanh nghiệp vừa và nhỏ khó có thể tự mình giải quyết toàn bộ bài toán ESG nếu thiếu hướng dẫn, công cụ, chuyên gia, tiêu chuẩn dữ liệu và cơ chế hỗ trợ tài chính. Nhưng cần nói thẳng: hỗ trợ bên ngoài chỉ là chất xúc tác. Năng lực ESG thật sự phải được xây dựng bên trong doanh nghiệp, từ lãnh đạo đến vận hành.
Cuối cùng, câu hỏi quan trọng nhất không còn là “doanh nghiệp có bắt buộc phải làm ESG hay không”. Với tốc độ thay đổi của thị trường hiện nay, câu hỏi đúng hơn là: nếu không quản trị phát thải và ESG ngay từ bây giờ, doanh nghiệp sẽ cạnh tranh bằng gì trong chuỗi cung ứng toàn cầu. Khi dữ liệu phát thải trở thành một phần của hồ sơ nhà cung cấp, khi khách hàng yêu cầu truy xuất carbon, khi nhà đầu tư quan tâm đến rủi ro khí hậu và khi các thị trường lớn ngày càng siết chặt tiêu chuẩn môi trường, việc chậm chuyển đổi sẽ không chỉ là rủi ro pháp lý mà còn là rủi ro kinh doanh.
ESG vì vậy không nên được xem là một “phụ lục xanh” trong chiến lược doanh nghiệp. Nó đang trở thành nền tảng của quản trị hiện đại. Đối với doanh nghiệp Việt Nam, đặc biệt trong các lĩnh vực sản xuất, logistics và xuất khẩu, kiểm kê khí nhà kính là bước đi đầu tiên để hiểu mình đang phát thải ở đâu, đang lãng phí ở đâu và có thể cải thiện ở đâu. Từ bước khởi đầu đó, doanh nghiệp có thể tiến tới tối ưu chi phí, nâng cao năng lực vận hành, tăng khả năng tiếp cận thị trường và xây dựng uy tín trong chuỗi cung ứng toàn cầu. Trong nền kinh tế carbon thấp, doanh nghiệp nào làm chủ được dữ liệu, làm chủ được quản trị và biến yêu cầu tuân thủ thành giá trị kinh doanh sẽ có cơ hội đi xa hơn. Đây không phải là một xu hướng nhất thời, mà là sự dịch chuyển cấu trúc của thương mại, sản xuất và cạnh tranh trong thời đại mới.
Giảng viên Đỗ Hoàng Duy
Bộ môn Kinh tế
FPT Polytechnic Hải Phòng